Tiempo estimado de lectura: 2 minutos, 31 segundos
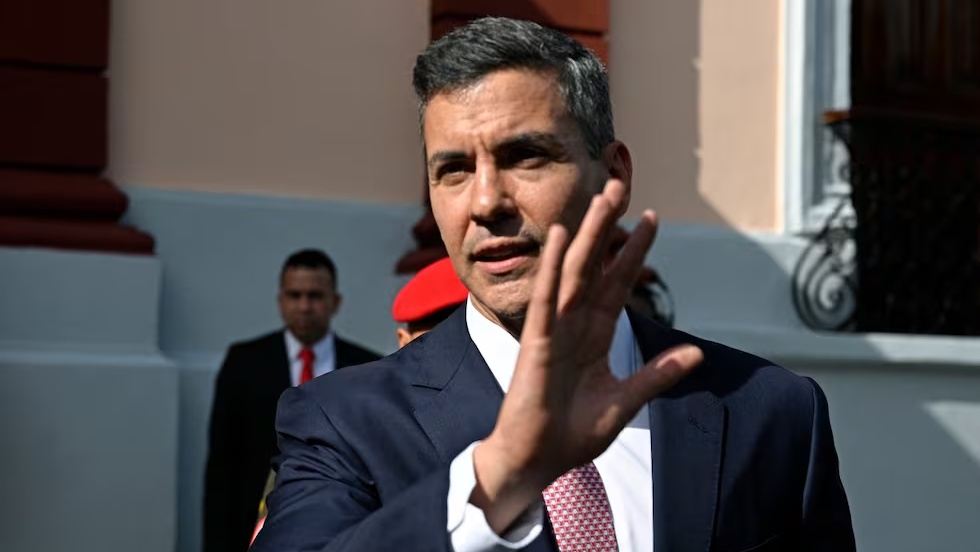
El presidente de Paraguay, Santiago Peña, anunció su renuncia al cargo este jueves en medio de una crisis política y financiera generada por la intervención y disolución de Ueno Bank, antecedida por la inminencia de un juicio político en el Congreso Nacional.
La dimisión del mandatario se produjo tras varios días de protestas ciudadanas en Asunción y cuestionamientos por los vínculos de su administración con la entidad financiera. El Banco Central del Paraguay decretó la disolución de Ueno Bank al registrarse una caída en su índice de solvencia por debajo del mínimo reglamentario.
La institución bancaria había recibido fondos públicos de organismos estatales durante el mandato de Santiago Peña, lo que desató denuncias sobre un presunto conflicto de intereses. Diversos sectores políticos señalaron que estas operaciones afectaron la estabilidad del sistema financiero y los ahorros de los depositantes.
Efecto parlamentario
Ante la gravedad de los hechos, bloques opositores impulsaron una moción para someter al jefe de Estado a un juicio político. La Cámara de Diputados avanzó en la votación de la acusación constitucional.
Por su parte, el expresidente y líder del oficialista Partido Colorado, Horacio Cartes, comunicó que su espacio político respaldaría el avance del juicio en el Parlamento. Con la pérdida de los apoyos legislativos y la presión social en las calles, el titular del Ejecutivo formalizó su dimisión mediante un mensaje público.
En su alocución de salida, Santiago Peña afirmó que su decisión buscaba preservar la estabilidad institucional y la paz social en la nación. Asimismo, pidió disculpas a la ciudadanía y expresó su preocupación por la situación de los ahorristas afectados.
"He tomado la decisión de presentar mi renuncia a la presidencia de la República, lo hago pensando en la estabilidad de nuestro país, en la paz social y en la continuidad institucional", expresó el exmandatario a través de un comunicado oficial.
La Fiscalía General del Estado ordenó medidas judiciales contra directivos de la entidad financiera involucrada, mientras las autoridades monetarias implementan mecanismos para garantizar la protección de los fondos públicos y los depósitos de los clientes.
Conforme a lo estipulado por la Constitución Nacional de Paraguay, la titularidad del Poder Ejecutivo queda a cargo del actual vicepresidente, Pedro Alliana, quien asumirá las funciones constitucionales correspondientes para completar el período gubernamental en curso.
Quiebre de liquidez, concentración y confianza
En el sistema financiero paraguayo, la disolución de una entidad bancaria de la magnitud de Ueno Bank genera un impacto directo en tres áreas clave: la liquidez del mercado, la concentración del crédito y la confianza depositante en las instituciones financieras de base digital.
La liquidación obligatoria de Ueno Bank exige la activación inmediata del Fondo de Garantía de Depósitos (FGD) administrado por el Banco Central del Paraguay (BCP).
Cobertura a pequeños ahorristas: El FGD garantiza los depósitos individuales hasta un límite de 75 salarios mínimos mensuales (aproximadamente 200 millones de guaraníes por persona física o jurídica).
Compromiso de capital público y social: Fondos institucionales, tales como los depósitos del Instituto de Previsión Social (IPS) y diversas entidades estatales, superan los límites de cobertura del FGD, por lo que su recuperación queda supeditada al proceso de liquidación de activos de la entidad.
Reorganización del crédito
La salida de Ueno Bank altera la distribución de la cartera crediticia en el consumo y las micro, pequeñas y medianas empresas (MiPyMEs).
Reabsorción de la cartera de clientes: Los bancos de primera línea y las financieras supervisadas buscan absorber los créditos vigentes mediante transferencias de cartera para evitar un quiebre en la cadena de pagos.
Ajuste en la oferta crediticia: El cese de operaciones de la entidad genera una contracción temporal en la concesión de microcréditos y tarjetas de crédito de consumo rápido, obligando a una recalificación del riesgo crediticio a nivel sistémico.
Regulación de las entidades digitales
La disolución impulsa cambios estructurales en los marcos de supervisión del BCP y de la Superintendencia de Bancos.
Endurecimiento de exigencias de capital: El regulador incrementa los requisitos de capital mínimo y las pruebas de estrés para las entidades con alto volumen de operaciones digitales.
Supervisión de conflictos de interés: Se establecen normativas más estrictas en la canalización de depósitos de instituciones públicas hacia entidades privadas para prevenir riesgos de liquidez concentrada.